Der große Ratgeber für die private Krankenversicherung
Du möchtest dich gerne selbständig umfassend zu den Möglichkeiten der privaten Krankenversicherung informieren, oder du möchtest etwas nachschlagen? Dann bist du hier genau richtig.
TL;DR:
Die private Krankenversicherung (PKV) bietet individuelle Leistungen und höhere Flexibilität als die gesetzliche Krankenversicherung, ist aber mit zusätzlichen Kosten verbunden und nicht steuerlich absetzbar. Sie eignet sich für jeden, der sich eine bessere Behandlung bei Privatärzten oder im Krankenhaus leisten möchte. Besonders bei Kindern ist es in den meisten Fällen keine Frage des Geldes, da die Kindertarife sehr günstig sind. Entscheidend sind die richtige Tarifwahl, eine sorgfältige Anbieterbewertung und ein klarer Blick auf Kosten und Leistungen.
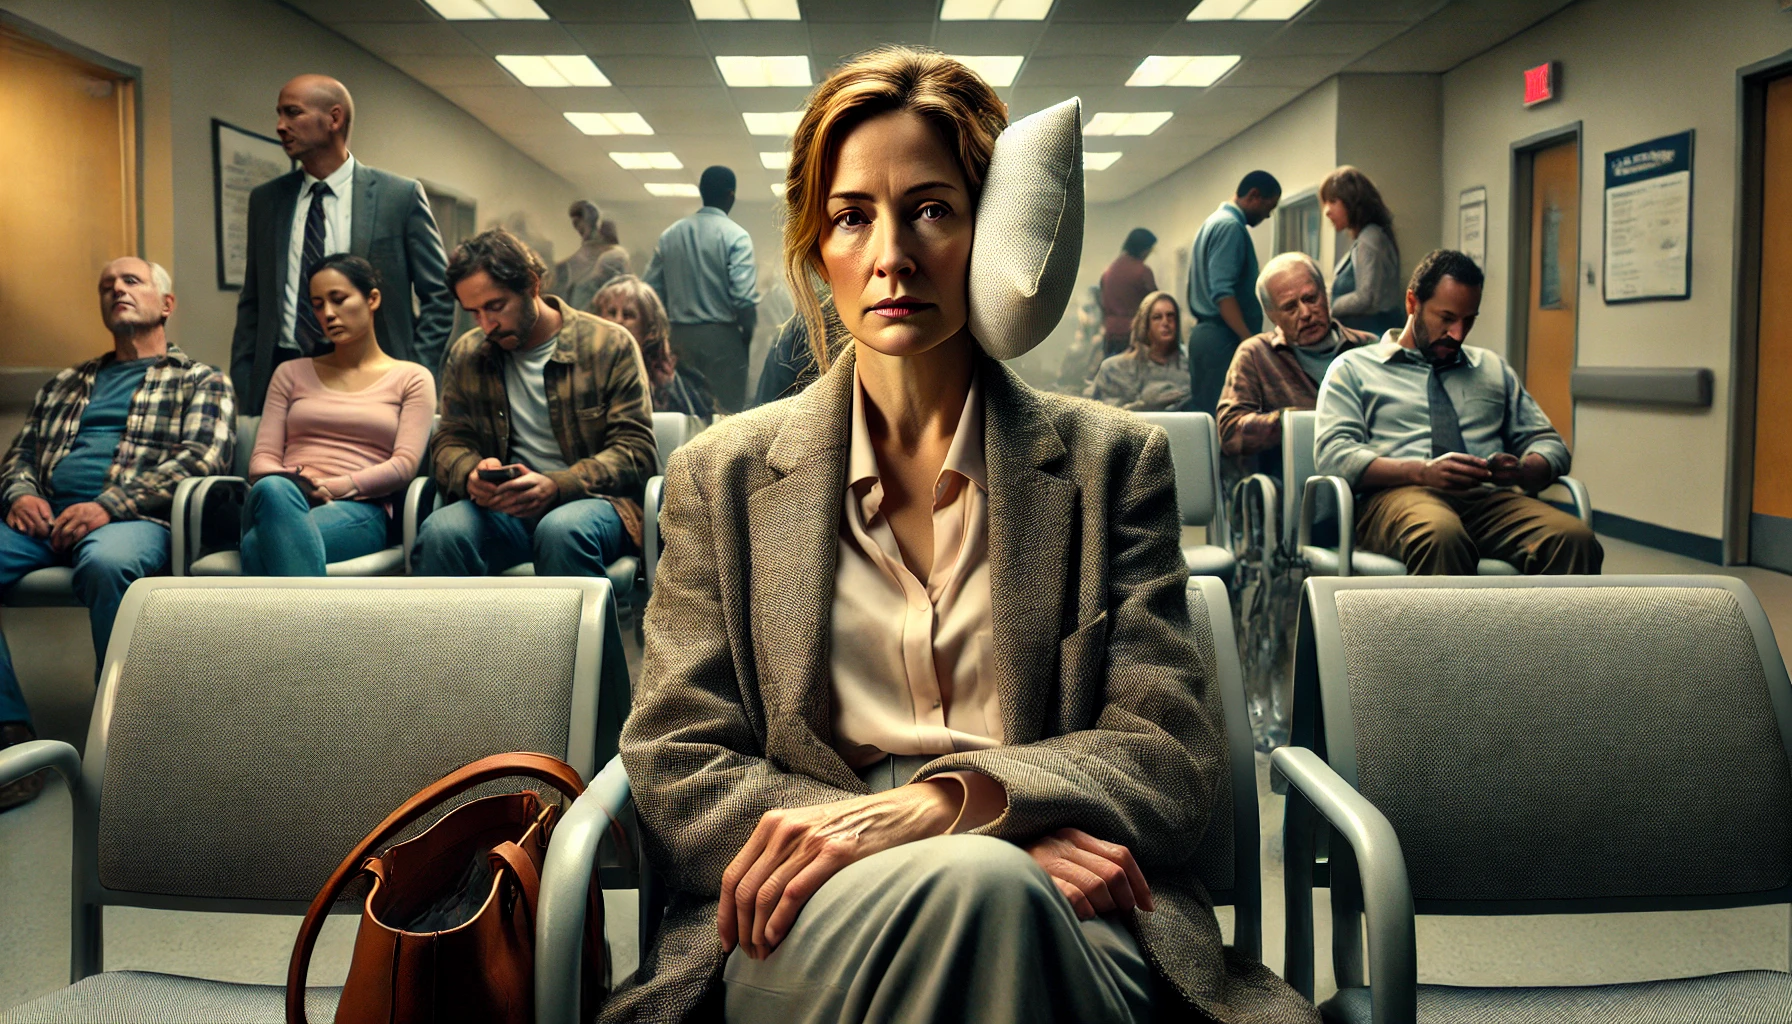
Julia, Mitte 40, steht voll im Leben. Zwischen einem stressigen Bürojob, zwei Kindern und den alltäglichen Verpflichtungen bleibt ihr kaum Zeit für sich selbst. Vor ein paar Tagen spürte sie ein leichtes Ziehen im Ohr. Es war unangenehm, aber nicht dramatisch. Doch mit jedem Tag wurde der Schmerz stärker. Sie denkt darüber nach, zum Arzt zu gehen, aber der Alltag lässt kaum Raum.
Als sie schließlich beim HNO-Arzt anruft, ist die Ernüchterung groß: Ein regulärer Termin ist erst in drei Monaten möglich. Alternativ könnte sie in die Notfallambulanz gehen – dort müsste sie aber mit langen Wartezeiten rechnen. Julia entscheidet sich, zu warten. „Es wird schon nicht so schlimm sein,“ redet sie sich ein.
Doch in der Nacht wird der Schmerz unerträglich, sodass sie am nächsten Morgen doch in die Notfallambulanz fährt. Nach vier Stunden Warten im vollen Wartezimmer kommt sie endlich dran. Der Arzt untersucht sie kurz, verschreibt ihr Antibiotika und warnt sie: „Sie hätten nicht länger warten dürfen – bei einer verzögerten Behandlung hätte das zu einem irreversiblen Hörschaden führen können.“
Zur Kontrolle soll Julia in zwei Tagen wiederkommen. Doch der Gedanke, erneut Stunden im Wartezimmer zu verbringen, schreckt sie ab. Stattdessen ruft sie ein privates HNO-Zentrum an. Zwei Tage später sitzt sie pünktlich um 10:00 Uhr im Behandlungsraum – sie musste keine Minute warten.
Ein freundlicher Arzt empfängt Julia, nimmt sich Zeit für sie, und spricht mit ihr ausführlich über ihre Beschwerden. Es folgen ein Hörtest und eine eingehende Besprechung der Ergebnisse. Nach nur 40 Minuten verlässt Julia die Praxis – erleichtert und zufrieden.
Jetzt fragt sie sich: „Warum bin ich nicht schon früher hierhergekommen?“ Mit einer privaten Krankenversicherung hätte sie von Anfang an einen schnellen Termin und diese hochwertige Behandlung erhalten – ohne stundenlange Wartezeiten und das Risiko für ihre Gesundheit.
Österreichs Gesundheitssystem ist eines der besten der Welt, im Notfall erhält jeder Hilfe. Aber was, wenn es kein Notfall ist?
In Österreich dürfen wir uns glücklich schätzen. Unser Gesundheitssystem zählt zu den besten der Welt. Im Notfall wird jede:r Patient:in gleich behandelt. Auch ohne Kreditkarte, wird jedem medizinische Hilfe gewährleistet – ein unschätzbares Gut, das wir nicht selbstverständlich nehmen sollten!
Doch, was, wenn es kein Notfall ist?
Wie oft wissen Sie in solchen Momenten, ob Sie einen Arztbesuch hinauszögern können? Könnte das Warten ernsthafte Folgen haben? Wie viel ist Ihnen in dieser Situation eine schnelle und hochwertige Behandlung ohne Zeitdruck wert?
Für viele ist es auch eine Frage der Lebensqualität. Kann ich mir die bessere Versorgung jederzeit leisten, oder möchte ich mich gar nicht erst mit den Kosten auseinandersetzen?
Die private Krankenversicherung gibt dir genau diese Freiheit, die Möglichkeit, im Ernstfall ohne Umwege die beste Behandlung zu bekommen, ohne über die finanziellen Aspekte nachdenken zu müssen. Die Entscheidung liegt bei dir.
Lernziele
Nach dem Lesen dieses Ratgebers hast du eine Antwort auf folgende Fragen …
Privat oder Kassa, das ist hier die Frage
Julia geht zu einem Berater, der auf private Krankenversicherungen spezialisiert ist, nennen wir ihn Stefan.
 Ich möchte eine bessere Krankenversicherung, damit ich auch zum Privatarzt gehen kann, um keine ewigen Wartezeiten mehr in Kauf nehmen zu müssen.
 In Österreich besteht grundsätzlich eine Pflichtversicherung in der gesetzlichen Krankenversicherung. Du kannst die gesetzliche Kasse also nicht einfach aussuchen, das das von deinem Beschäftigungsverhältnis und deiner Berufsgruppe abhängt. Als Angestellte bist du in der Regel automatisch bei der Österreichischen Gesundheitskasse (ÖGK) versichert, die seit der Fusionierung der Gebietskrankenkassen im Jahr 2020 für den Großteil der unselbstständig Beschäftigten zuständig ist. Bist du hingegen selbstständig, fällst du in den Zuständigkeitsbereich der Sozialversicherung der Selbständigen (SVS). Für Beamte oder Beschäftigte im öffentlichen Dienst ist häufig die Versicherungsanstalt öffentlicher Bediensteter, Eisenbahnen und Bergbau (BVAEB) zuständig. Je nach Bundesland können noch andere Träger zuständig sein. In Tirol ist dies zum Beispiel die Kranken- und Unfallfürsorge (KUF), während in Oberösterreich zum Beispiel die Landes-Kranken- und Unfallfürsorge (LKUF) für bestimmte Berufsgruppen im Landesdienst verantwortlich ist. Diese Zuteilung richtet sich also vor allem danach, ob du angestellt, selbstständig oder im öffentlichen Dienst tätig bist, und nicht nach persönlicher Wahl.
Ok, ich weiß, dass ich bei der ÖGK bin, zumindest sagt mir das meine Ärztin, wenn sie meine E-Card einsteckt. Woher weiß ich, was die ÖGK für mich bezahlt und zu welchen Ärzten ich gehen kann?
Die Leistungen der unterschiedlichen Krankenversicherungsträger unterscheiden sich tatsächlich teilweise sehr stark. Auf der offiziellen Website der ÖGK findest du umfassende Informationen zu allen Leistungen, die dir zustehen. Zudem kannst du die Service-Hotline anrufen, um individuelle Fragen zu klären.
Aber prinzipiell schützt dich die ÖGK im Krankheitsfall und hilft dir wieder gesund zu werden. Sie übernimmt die Kosten für notwendige medizinische Leistungen, wie Arztbesuche, Medikamente oder Spitalsaufenthalte, sofern es sich um Vertragspartner der ÖGK handelt. Darüber hinaus unterstützt sie dich aktiv dabei, gesund zu bleiben – zum Beispiel durch Vorsorgeuntersuchungen, Impfungen, Präventionsangebote und Gesundheitskurse.
Und: ganz egal, wie viel du verdienst, wie alt du bist oder welche Medikamente du brauchst – du wirst nicht ausgeschlossen, selbst wenn du hohe Gesundheitskosten verursachst. – Das gilt sowohl für dich, als auch deine Familie. In den meisten Fällen sind deine Angehörigen ohne zusätzliche Beiträge mitversichert. Dadurch entsteht eine große Gemeinschaft von Versicherten, die einander unterstützt. Das heißt, alle tragen gemeinsam dazu bei, dass jede:r im Ernstfall eine verlässliche Versorgung hat. So sorgt die Pflichtversicherung dafür, dass alle, auch du, einen sicheren Schutz haben, wenn es um die Gesundheit geht.
Darüber habe ich noch nie so nachgedacht. Das ist eigentlich ein großartiges System und darauf kann man stolz sein! Der Kassenarzt ist also gratis, aber warum stellt mir der Privatarzt dann immer eine Rechnung aus?
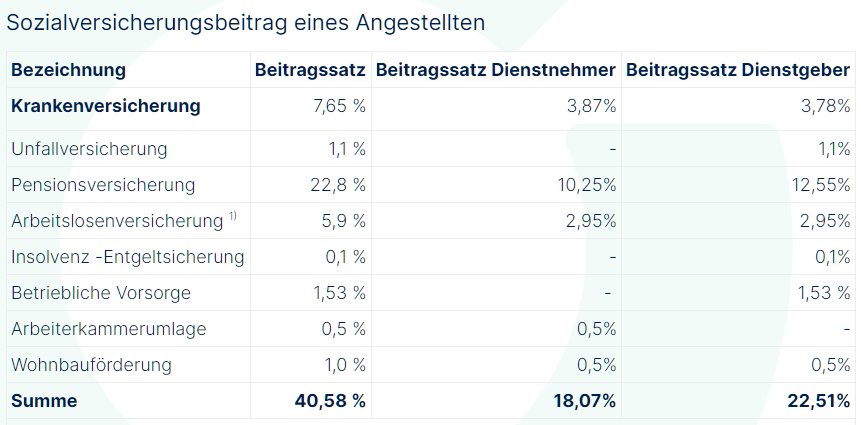
Naja, ganz gratis ist der Kassenarzt auch nicht. Auf deinem Lohnzettel findest du unter „Sozialversicherung“ einen gewissen Prozentsatz, der von deinem Bruttogehalt abgezogen wird. Für die Krankenversicherung liegt dieser in Österreich aktuell bei insgesamt 7,65 % des Bruttogehalts, wobei du als Arbeitnehmerin etwa 3,87 % beiträgst und dein Arbeitgeber etwa 3,78 % übernimmt.
Bei einem Kassenarzt bezahlst du somit indirekt über deine Sozialversicherungsbeiträge. Der Arzt hat mit der ÖGK einen Vertrag und rechnet direkt mit ihr ab. Du musst also vor Ort nichts zahlen, weil dein Kostenanteil bereits über deine Beiträge ausgeglichen wird.
Bei einem Privatarzt, der keinen Vertrag mit der ÖGK hat, sieht das anders aus. Er stellt seine Rechnung direkt an dich. Du kannst diese jedoch im Nachhinein bei der ÖGK einreichen. Aktuell erstattet die ÖGK in den meisten Fällen bis zu 80 % jenes Betrages, den ein Kassenarzt für die entsprechende Leistung erhalten hätte. Für den restlichen Betrag musst du selbst aufkommen, weswegen ein Besuch beim Wahlarzt für dich in der Regel teurer ist als der Besuch beim Kassenarzt.
Hier hast du noch eine Tabelle über die aktuellen Sozialversicherungsbeiträge einer Angestellten.
Vergleich gesetzliche VS private Krankenversicherung
| Gesetzliche Krankenversicherung | Private Krankenversicherung | |
|---|---|---|
| Versicherungsart | Pflichtversicherung | private Zusatzversicherung |
| Träger | ÖGK, BVAEB, SVS, LKUF, KFL, KUF … | Merkur, Uniqa, Wiener Städtische, Muki, Donau, Generali, Ergo |
| Annahme | jeder | Gesundheitsprüfung verpflichtend |
| Prämie | Einkommensabhängig | Abhängig von Leistung, Alter, Gesundheit, Hauptwohnsitz, gesetzlichem Träger |
| Leistungen | medizinische Grundversorgung | individuell vereinbar |
| Krankenhaus | 4- bis 8-Bettzimmer auf der allgemeinen Gebührenklasse | Ein- oder Zweibettzimmer auf Sonderklasse, Privatkrankenhaus |
| Ärzte | Kassenärzte | Kassenärzte und Privatärzte |
| Alternative Heilmethoden | nicht gedeckt | individuell vereinbar |
| Zahnärzte | medizinische Grundversorgung | individuell vereinbar, auch Vorsorgeleistungen |
| Wartezeiten | abhängig von der Region und dem Fachgebiet teilweise monatelange Wartezeiten | tendenziell sehr kurze Wartezeiten |
Die private Krankenversicherung ist für alle da
Kleine Familien, große Familien, Singles, Gutverdiener, Berufseinsteiger, Neugeborene, kleine Kinder, große Kinder – die private Krankenversicherung ist für jeden geeignet.
Die Vielfalt der angebotenen Tarife in der privaten Krankenversicherung ist enorm. Vom Basis- bis zum Premiumschutz kannst du viele Bausteine individuell zusammenstellen, um genau das Leistungspaket zu erhalten, das du brauchst. So gehst du sicher, dass du, deine Kinder oder deine gesamte Familie im Krankheitsfall optimal versorgt seid – ohne unnötige Wartezeiten, mit schneller Terminvergabe und bei Wunsch einer bevorzugten Behandlung im Krankenhaus.
Ein weiterer Vorteil: Die flexible Gestaltung der PKV lässt dich den Versicherungsschutz jederzeit an neue Lebensumstände anpassen. Ob bessere Zahnleistungen, alternative Heilmethoden, stationäre Zusatzversicherungen oder Vorsorgemaßnahmen – deine private Krankenversicherung wächst mit dir und deiner Familie mit. Dank dieser individuellen Möglichkeiten bietet die PKV in Österreich eine echte Ergänzung zur gesetzlichen Krankenversicherung. So findest du garantiert den passenden Tarif, der deinen Vorstellungen von Gesundheitsschutz und finanzieller Sicherheit gerecht wird.
Das hört sich zu schön an, um wahr zu sein! Auch wenn die private Krankenversicherung theoretisch für jede Lebenslage individuelle Lösungen bietet, ist diese Vorstellung in der Realität nicht immer so einfach umzusetzen. Es stimmt zwar, dass du Tarife flexibel gestalten kannst und Familien, Singles oder Berufseinsteiger von maßgeschneidertem Gesundheitsschutz profitieren, jedoch solltest du bedenken, dass ein umfangreiches Leistungspaket auch mit entsprechend höheren Kosten verbunden ist. Wer volle Leistung möchte, muss in der Regel tiefer in die Tasche greifen 🫰 und die Beiträge steigen zudem mit zunehmendem Alter. Das bedeutet, dass der beste Gesundheitsschutz auch zur finanziellen Belastung werden kann.
Viele Tarife sind also vor allem für gesunde Personen ohne Vorerkrankungen besonders attraktiv. Chronische Leiden oder ein bereits belasteter Gesundheitszustand können dazu führen, dass bestimmte Leistungen ausgeschlossen oder teurer bepreist werden. Die Realität ist also: Die private Krankenversicherung bietet zwar eine Vielzahl von Möglichkeiten, doch ob und in welchem Umfang du diese nutzen kannst, hängt stark von deiner Gesundheit und finanziellen Leistungsfähigkeit ab.
Gesundheitsfragen und Risikoprüfung
Bei der Beantragung einer privaten Krankenversicherung spielt die Risikoprüfung, also die Beantwortung der Gesundheitsfragen, eine zentrale Rolle. Dabei ist es wichtig, dass du absolut ehrlich antwortest. Die Versicherer erheben detaillierte Informationen über deinen Gesundheitszustand, bestehende Erkrankungen, Behandlungen in der Vergangenheit und mögliche Risikofaktoren.
Die private Krankenversicherung ist in der Regel ein lebenslanger Vertrag, den die Versicherung nicht kündigen kann, nur weil du eine schwere Erkrankung bekommst, deren Behandlung mit hohen Kosten verbunden ist. Diese Sicherheit ist ein großer Vorteil für Versicherte. Allerdings gibt es eine wichtige Ausnahme: Wenn du bei Vertragsabschluss die vorvertragliche Anzeigepflicht verletzt, also falsche oder unvollständige Angaben zu deinem Gesundheitszustand machst, kann das weitreichende Folgen haben. Im schlimmsten Fall kann die Versicherung den Vertrag auflösen oder Leistungen verweigern.
Um das zu vermeiden, solltest du bei der Beantwortung der Gesundheitsfragen äußerst sorgfältig und wahrheitsgemäß vorgehen. Ich empfehle, vorhandene ärztliche Befunde und Unterlagen direkt mit einzureichen.
4 mögliche Ergebnisse
Wenn der Versicherer nach der Risikoprüfung deine Angaben ausgewertet hat, stehen ihm grundsätzlich vier Möglichkeiten zur Verfügung, um auf deinen Antrag zu reagieren:
- Normale Annahme:
Deine Gesundheitsangaben sind unauffällig, es gibt keine relevanten Vorerkrankungen oder Risikofaktoren. In diesem Fall nimmt die Versicherung dich ohne Einschränkungen an, und du erhältst deinen Versicherungsschutz zu den gewünschten Konditionen. - Klausel:
Liegt eine bestimmte Vorerkrankung oder ein gesundheitliches Risiko vor, das zu einem höheren Kostenaufwand führen kann, aber nicht zur vollständigen Ablehnung führt, kann der Versicherer eine Klausel anbringen. Diese schließt bestimmte Leistungen, die mit der Vorerkrankung im Zusammenhang stehen, von der Versicherung aus oder es gibt eine verlängerte Wartezeit, bis du entsprechende Leistungen einreichen kannst. - Zuschlag:
Anstatt einzelne Leistungen auszuschließen, kann der Versicherer auch einen Beitragszuschlag verlangen. Das bedeutet, du wirst zwar vollständig versichert, musst aber aufgrund des erhöhten Risikos einen höheren Beitrag zahlen. - Ablehnung:
In manchen Fällen, etwa bei sehr schweren Vorerkrankungen oder einem hohen Risikoprofil, kann der Versicherer deinen Antrag ablehnen, was für dich als Versicherungsnehmer unangenehm sein kann.
Diese vier möglichen Entscheidungen stellen sicher, dass der Versicherer ein Angebot erstellen kann, das für beide Seiten fair ist, auch wenn das für den Versicherungsnehmer nicht fair klingt, wenn du eine Ablehnung erhältst.
Ein Tipp aus der Praxis! Wenn du schon ahnst, dass es schwierig werden könnte, geh am besten zu einem erfahrenen Berater, der bei mehreren Versicherungen anfragen kann. Denn die Risikoprüfungen der verschiedenen Versicherer entscheiden nämlich oft sehr unterschiedlich.
Was kann ich jetzt genau privat versichern?
Es gibt nicht „die eine“ private Krankenversicherung. Stattdessen versteht man darunter einen Oberbegriff für verschiedene Verträge, die mehr oder weniger individuell gestaltet werden können. Jeder Mensch hat unterschiedliche Wünsche und Anforderungen, sodass bestimmte Leistungen für die eine Person sinnvoller sind als für die andere. Entsprechend vielfältig ist das Angebot an Tarifen.
Sonderklasse im Krankenhaus
Deckt die Kosten für Krankenhausaufenthalte, Operationen und medizinische Behandlungen im Spital
Wahlarzt
Ermöglicht Besuche bei Ärzten ohne Kassenvertrag mit freier Arztwahl und oft kürzeren Wartezeiten.
Medikamente und Heilbehelfe
Übernimmt die Kosten für Medikamente, die ärztlich verordnet wurden, Heilbehelfe und auch alternative Heilmethoden.
Zahnbehandlungen
Deckt Kosten für Zahnbehandlungen, Zahnersatz, Kieferorthopädie und Prophylaxe, um hohe Ausgaben für Zahngesundheit zu reduzieren.
Krankenhaustaggeld
Zahlt dir für jeden Tag im Krankenhaus eine feste Geldsumme aus, um zusätzliche Kosten oder Verdienstausfälle auszugleichen
Zusatzbausteine
Babybaustein, Wellnesspaket, Fitnesstudio, Teledoc, …
Diese Seite ist gerade noch in Entstehung und es kommen laufend neue Inhalte dazu. Bleib also gespannt!